Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124

Vay vốn tại quỹ tín dụng đang trở thành lựa chọn phổ biến của nhiều người, nhất là ở khu vực nông thôn, nhờ thủ tục đơn giản và tiếp cận dễ dàng. Tuy nhiên, không phải ai cũng hiểu rõ mình có thể vay được bao nhiêu, cần những điều kiện gì hay mức lãi suất áp dụng ra sao. Đặc biệt, với những ai từng có nợ xấu hay đang phân vân giữa quỹ tín dụng và ngân hàng thì càng cần thông tin rõ ràng. Bài viết này sẽ giải đáp các câu hỏi thường gặp để giúp bạn đưa ra quyết định vay vốn phù hợp và hiệu quả hơn.
Số tiền vay tại Quỹ Tín dụng Nhân dân tùy thuộc vào năng lực tài chính và nhu cầu của thành viên. Mỗi quỹ có quy định riêng, song thường mức cho vay dao động từ vài triệu đến hàng trăm triệu đồng, tùy theo mức độ đóng góp và lịch sử tín dụng của người vay.
Điều kiện vay vốn yêu cầu người vay phải là thành viên đã tham gia quỹ với hình thức góp vốn định kỳ. Mức cho vay tối đa thường không vượt quá một tỷ lệ nhất định so với vốn góp và thu nhập thực tế được xác minh.
Một số quỹ tín dụng cho phép vay tối đa lên đến 100 triệu đồng với hồ sơ đơn giản, không bắt buộc tài sản đảm bảo nếu khoản vay nhỏ. Các khoản vay trên 100 triệu đồng thường phải có xác nhận thẩm định và được Hội đồng quản trị thông qua.
Tiền gửi tại quỹ được bảo hiểm bởi Bảo hiểm Tiền gửi Việt Nam, tạo độ an toàn cho thành viên. Người vay cũng được đảm bảo bí mật thông tin và quyền lợi khi tham gia, tuy nhiên đến hạn mà không rút vốn hoặc thanh toán đúng, sẽ bị ảnh hưởng đến lịch sử tín dụng nội bộ.
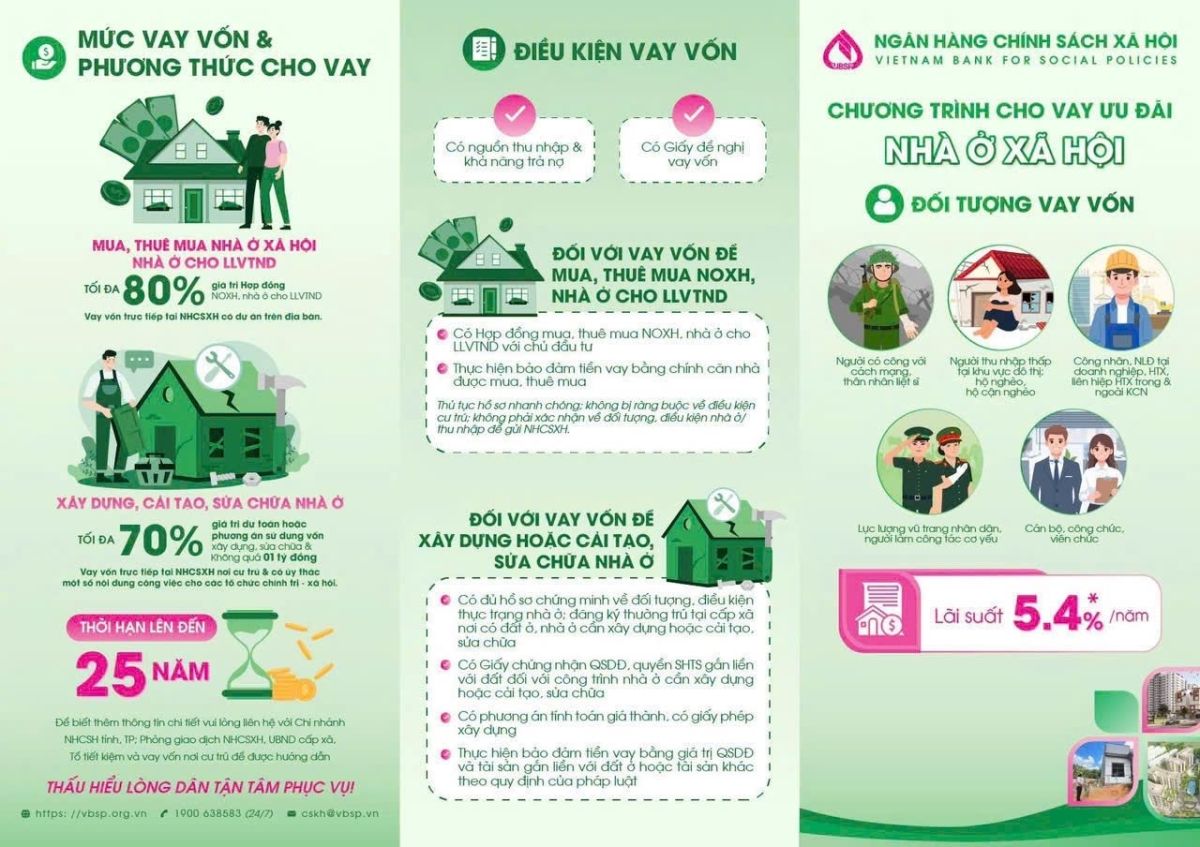
VAY QUỸ TÍN DỤNG ĐƯỢC BAO NHIÊU TIỀN
Để vay tại Quỹ Tín dụng Xã, khách hàng cần là cá nhân từ đủ 18 tuổi trở lên và có năng lực hành vi dân sự đầy đủ theo quy định pháp luật. Trường hợp là pháp nhân, tổ chức phải có tư cách pháp lý hợp lệ và hoạt động trong phạm vi cho phép.
Hồ sơ vay vốn bắt buộc bao gồm giấy đề nghị vay vốn theo mẫu của Quỹ Tín dụng Nhân dân. Người vay cần chuẩn bị đầy đủ các loại giấy tờ tùy thân, giấy xác nhận thu nhập và tài liệu liên quan đến mục đích vay vốn để được xét duyệt.
Mức cho vay bị giới hạn theo quy định về tỷ lệ vốn tự có. Từ ngày 01/01/2026 đến trước ngày 01/01/2027, mức trần là 13% vốn tự có đối với một khách hàng và 21% đối với một khách hàng lớn.
Ngoài điều kiện cá nhân và hồ sơ, người vay cần có phương án sử dụng vốn khả thi, có khả năng trả nợ đúng hạn. Tài sản bảo đảm hoặc bảo lãnh của thành viên khác cũng có thể được yêu cầu tùy theo số tiền và chính sách cụ thể của quỹ.

VAY QUỸ TÍN DỤNG XÃ CẦN NHỮNG GÌ
Người vay cần đáp ứng điều kiện về năng lực pháp lý theo quy định. Cá nhân phải từ đủ 18 tuổi trở lên và có năng lực hành vi dân sự đầy đủ. Trường hợp từ đủ 15 tuổi đến chưa đủ 18 tuổi, chỉ được vay nếu có thu nhập ổn định và được người đại diện pháp luật đồng ý bằng văn bản.
Hồ sơ vay vốn tại quỹ tín dụng xã gồm đơn đề nghị vay vốn và giấy tờ tùy thân như căn cước công dân hoặc hộ chiếu còn hiệu lực. Các loại giấy tờ này dùng để xác minh danh tính và đảm bảo tính minh bạch trong giao dịch vay vốn theo quy định hiện hành.
Người vay phải xuất trình giấy tờ chứng minh thu nhập như hợp đồng lao động, sổ bảo hiểm xã hội hoặc xác nhận thu nhập từ tổ chức, cá nhân liên quan. Mục đích là để quỹ đánh giá khả năng trả nợ, đảm bảo hoạt động vay vốn diễn ra an toàn và hiệu quả.
Tổng mức nhận tiền gửi từ thành viên của quỹ tín dụng xã là cơ sở để xác định quy mô hoạt động cho vay. Nguồn vốn chủ yếu đến từ tiền gửi của thành viên, do đó hạn mức cho vay bị giới hạn theo năng lực tài chính và quy định pháp luật về hoạt động của quỹ tín dụng nhân dân cơ sở.

THỦ TỤC VAY QUỸ TÍN DỤNG XÃ
Lãi suất vay tại quỹ tín dụng xã hiện ở mức 0,65%/tháng, tương đương 7,8%/năm, giúp người vay giảm áp lực tài chính. Mức lãi suất này áp dụng cho các khoản vay hộ cận nghèo và các chương trình hỗ trợ việc làm, phù hợp với điều kiện kinh tế khu vực nông thôn.
Quỹ tín dụng xã điều chỉnh giảm lãi suất cho vay hộ cận nghèo từ 0,66%/tháng (7,92%/năm) xuống còn 0,624%/tháng (7,488%/năm). Việc giảm lãi giúp người vay tiếp cận vốn dễ dàng hơn và giảm gánh nặng trả nợ định kỳ.
Bên cạnh ưu đãi lãi suất, quỹ có địa điểm thuận lợi, tạo điều kiện thuận tiện cho khách hàng trong việc giao dịch và hoàn tất thủ tục vay vốn. Điều này góp phần nâng cao hiệu quả tiếp cận tín dụng của người dân khu vực nông thôn.
Ngoài dịch vụ cho vay, quỹ tín dụng xã còn nhận gửi tiền tiết kiệm với lãi suất hấp dẫn. Lãi suất huy động áp dụng theo quy định Ngân hàng Nhà nước, ví dụ như gửi 1 tháng hưởng 2,5%, 3 tháng được 2,8%, tạo thêm lựa chọn tài chính an toàn cho người dân.
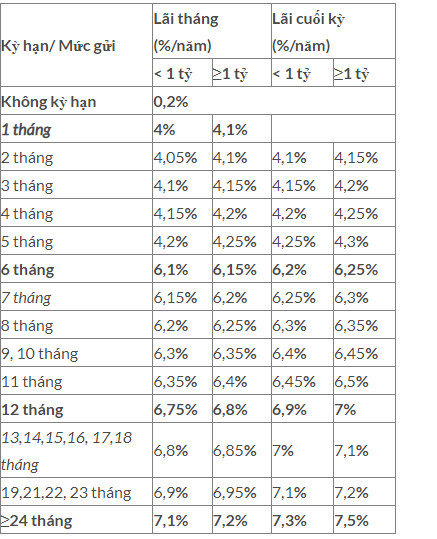
LÃI SUẤT VAY QUỸ TÍN DỤNG XÃ
Lãi suất vay tại các Quỹ Tín dụng Nhân dân thường được thỏa thuận giữa quỹ và khách hàng, song phải tuân thủ quy định của Ngân hàng Nhà nước. Mức lãi suất này không được vượt quá trần lãi suất cho v游戏副本

VAY QUỸ TÍN DỤNG NHÂN DÂN LÃI SUẤT BAO NHIÊU
Người có nợ xấu vẫn có thể vay vốn tại quỹ tín dụng nhân dân. Theo Khoản 3 Điều 134 Luật Các tổ chức tín dụng, không cấm vay đối với khách hàng có nợ xấu. Tuy nhiên, điều kiện vay phụ thuộc vào đánh giá nội bộ và chính sách tín dụng của từng quỹ.
Việc xét duyệt cho người có nợ xấu phụ thuộc vào nhóm nợ và thời điểm phát sinh. Các nhóm từ 3 trở lên thường bị từ chối. Tuy nhiên, nếu đã thanh toán dứt điểm và thời gian trôi qua đủ dài, khả năng được xét duyệt sẽ tăng.
Tín dụng tại quỹ tín dụng nhân dân mang tính cộng đồng cao, nên yếu tố lịch sử quan hệ, uy tín cá nhân được xem trọng. Người có nợ xấu nhưng từng duy trì quan hệ tốt, có tài sản đảm bảo hoặc người bảo lãnh, có thể vẫn được xem xét.
So với ngân hàng, quỹ tín dụng có quy trình linh hoạt hơn trong thẩm định. Dù tín dụng khó tiếp cận hơn với người có nợ xấu, nhưng các quỹ địa phương thường cân nhắc tình huống cụ thể. Do đó, cơ hội vay vẫn tồn tại nếu có cam kết trả nợ rõ ràng.

NỢ XẤU CÓ VAY QUỸ TÍN DỤNG ĐƯỢC KHÔNG
Vay vốn tại ngân hàng thường yêu cầu hồ sơ chặt chẽ, thủ tục phức tạp và điều kiện bảo đảm cao, gây khó khăn cho nhiều người dân, đặc biệt ở vùng nông thôn. Do đó, nhiều người chọn quỹ tín dụng nhân dân vì thủ tục đơn giản, dễ tiếp cận và phù hợp với điều kiện thực tế của thành viên.
Quỹ tín dụng nhân dân hoạt động theo nguyên tắc kinh tế tập thể, chỉ cấp tín dụng cho thành viên và không được cho vay trên cơ sở bảo đảm từ bên ngoài theo quy định tại Khoản 3 Điều 134 Luật Các tổ chức tín dụng. Điều này hạn chế đối tượng hưởng vốn vay nhưng tăng tính an toàn trong hoạt động tín dụng nội bộ.
Ngân hàng có nguồn vốn lớn, khả năng cho vay với hạn mức cao và lãi suất thường thấp hơn do quy mô hoạt động rộng. Trong khi đó, quỹ tín dụng nhân dân có tổng tài sản thường dưới 500 tỷ đồng, nên hạn mức vay bị giới hạn, chỉ đáp ứng được nhu cầu vay nhỏ của người dân địa phương.
Việc lựa chọn vay ngân hàng hay quỹ tín dụng nhân dân phụ thuộc vào nhu cầu vốn và điều kiện cá nhân. Người vay cần cân nhắc khả năng đáp ứng hồ sơ, nhu cầu số tiền và tốc độ giải ngân. Nếu cần vốn lớn, nên tìm đến ngân hàng; nếu cần vay nhanh, thủ tục dễ thì quỹ tín dụng nhân dân là lựa chọn hợp lý.

NÊN VAY QUỸ TÍN DỤNG HAY NGÂN HÀNG
Vay vốn từ quỹ tín dụng là lựa chọn phù hợp với nhiều người dân, đặc biệt ở khu vực nông thôn, nhờ thủ tục đơn giản và lãi suất hợp lý. Tuy nhiên, việc lựa chọn giữa quỹ tín dụng hay ngân hàng cần căn cứ vào nhu cầu, điều kiện tài chính và lịch sử tín dụng của từng người. Để vay thành công, cần chuẩn bị đầy đủ giấy tờ, tìm hiểu rõ lãi suất và quy định. Hãy chủ động tìm hiểu và liên hệ quỹ tín dụng tại địa phương để được hướng dẫn cụ thể, từ đó đưa ra quyết định vay vốn phù hợp và hiệu quả.