Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124

Khi rơi vào tình trạng nợ xấu nhóm 2, nhiều người lo lắng vì bị từ chối vay vốn tại các ngân hàng. Tuy nhiên, thực tế vẫn còn những giải pháp tài chính khả thi dù không phải dễ dàng như người có lịch sử tín dụng tốt. Từ vay thế chấp, mua trả góp đến các gói hỗ trợ từ các công ty tài chính, vẫn có cơ hội tiếp cận nguồn vốn nếu biết lựa chọn đúng nơi và phương án phù hợp. Bài viết sẽ giúp bạn hiểu rõ hơn về tình trạng của mình và các lựa chọn hiện có.
Người có nợ nhóm 2 vẫn có thể được xét duyệt vay vốn tại một số ngân hàng, tuy nhiên điều kiện thường khắt khe hơn so với khách hàng có lịch sử tín dụng tốt. Các tổ chức tài chính đánh giá rủi ro cao hơn nên khả năng phê duyệt phụ thuộc lớn vào chính sách từng đơn vị.
Việc từng có nợ nhóm 2 ảnh hưởng nhất định đến điểm tín dụng, làm giảm uy tín người vay trong mắt ngân hàng. Dù không bị từ chối hoàn toàn, khách hàng cần có thu nhập ổn định và tài sản đảm bảo để tăng cơ hội được duyệt hồ sơ.
Một số ngân hàng như VIB yêu cầu khách hàng không có nợ nhóm 2 trở lên trong 12 tháng gần nhất mới được vay. Điều này cho thấy dù nợ nhóm 2 chưa phải là xấu, nhưng vẫn nằm trong vùng cảnh báo rủi ro tài chính.
Nếu đã thanh toán đầy đủ nợ nhóm 2, khả năng vay lại sẽ tăng lên rõ rệt, đặc biệt nếu khoản nợ phát sinh dưới 1 năm và không để kéo dài sang nhóm 3. Duy trì lịch sử trả nợ tốt sau đó giúp khôi phục tín dụng và mở rộng cơ hội tiếp cận vốn.
NỢ XẤU NHÓM 2 VẪN CÓ CƠ HỘI VAY VỐN NẾU XỬ LÝ KỊP THỜI
VPBank là một trong số ít ngân hàng còn xem xét hồ sơ vay tín chấp đối với khách hàng đang trong nợ xấu nhóm 2. Chính sách này áp dụng cho các khoản vay theo lương hoặc sao kê ngân hàng, tuy yêu cầu thẩm định nghiêm ngặt hơn. Khách hàng phải chứng minh được khả năng trả nợ ổn định trong 3-6 tháng gần nhất.
SHB Finance cũng chấp nhận hồ sơ vay của người từng hoặc đang bị nợ xấu nhóm 2, đặc biệt khi vay dựa trên thu nhập qua lương chuyển khoản. Dù lãi suất có thể cao hơn bình thường, tổ chức tài chính này vẫn tạo điều kiện cho những khách hàng có nhu cầu cấp thiết và nguồn thu nhập minh bạch, đều đặn hàng tháng.
FE Credit cung cấp các khoản vay cho đối tượng khách hàng có lịch sử tín dụng không tốt, bao gồm nợ xấu nhóm 2. Điều kiện vay thường kèm theo mức phí xử lý hồ sơ và lãi suất cao hơn so với nhóm khách hàng tốt. Khách hàng cần có thu nhập ổn định từ lương hoặc sao kê để được xét duyệt.
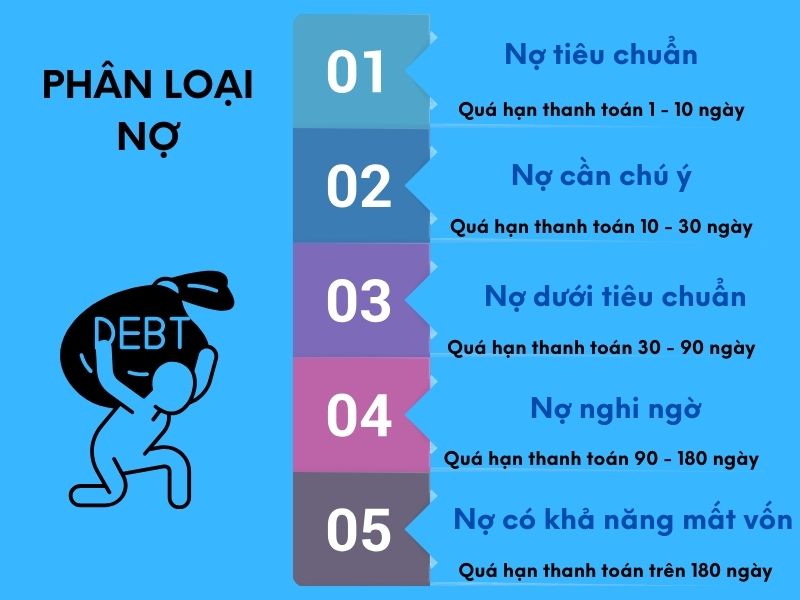
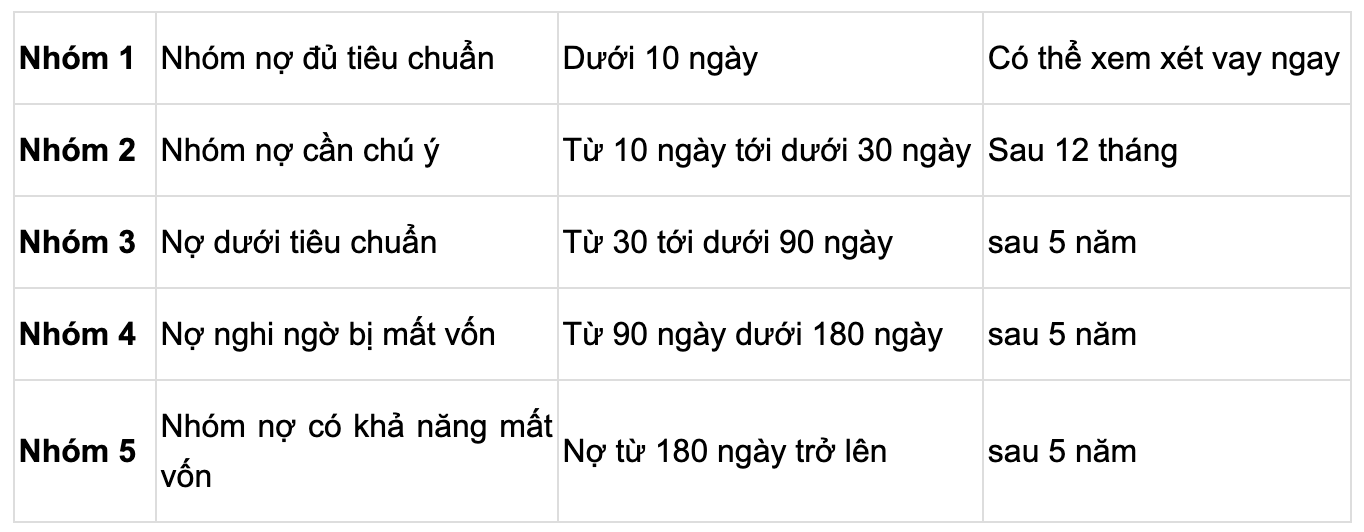
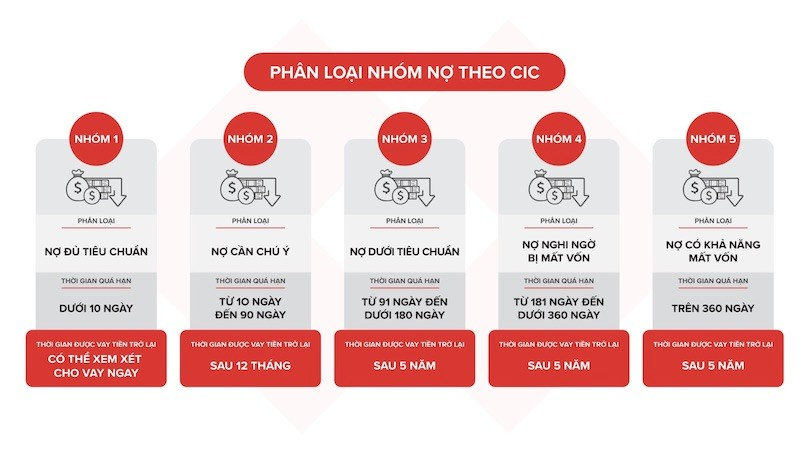
Theo quy định, nợ xấu nhóm 2 được xác định khi khoản vay chậm trả từ 10 đến dưới 90 ngày. Một số ngân hàng và tổ chức tài chính vẫn hỗ trợ vay trong trường hợp này nhằm mở rộng đối tượng khách hàng. Tuy nhiên, hồ sơ cần có điểm tích cực khác như tài sản đảm bảo, thu nhập ổn định hoặc có người bảo lãnh.

NGÂN HÀNG VPBANK VÀ SHB FINANCE HỖ TRỢ VAY TÍN CHẤP CHO NỢ NHÓM 2
Người có nợ nhóm 2 vẫn có thể vay tại một số tổ chức tài chính, trong đó có Home Credit. Mặc dù khoản vay đã quá hạn từ 10–90 ngày, người vay chưa bị xếp vào nợ xấu nên vẫn đủ điều kiện đăng ký. Tuy nhiên, hồ sơ phải đáp ứng các yêu cầu cụ thể về thu nhập và lịch sử tín dụng.
Các công ty tài chính như Fe Credit, Mirae Asset hay SHB Finance cũng cân nhắc cho vay với khách hàng nợ nhóm 2. Quyết định phê duyệt phụ thuộc vào mức độ nợ, tần suất thanh toán trễ và khả năng trả nợ hiện tại. Không phải trường hợp nào cũng được chấp nhận.
Mức vay với nợ nhóm 2 thường bị giảm so với nhóm 1, kèm lãi suất cao hơn. Bên cạnh đó, hồ sơ cần bổ sung chứng minh thu nhập rõ ràng và có thể yêu cầu tài sản bảo đảm hoặc người đứng chung. Thời gian xét duyệt cũng kéo dài hơn do đánh giá rủi ro kỹ hơn.
Việc vay khi đang thuộc nợ nhóm 2 cần được xem xét cẩn trọng. Nếu không kiểm soát được dòng tiền, khoản vay mới có thể nhanh chóng trượt sang nhóm 3 – nợ dưới tiêu chuẩn. Điều này ảnh hưởng nghiêm trọng đến lịch sử tín dụng và khả năng vay sau này.

KHÁCH HÀNG NỢ NHÓM 2 CÓ THỂ VAY TẠI HOME CREDIT TÙY TÌNH TRẠNG HỒ SƠ
VPBank là một trong những ngân hàng tích cực hỗ trợ khách hàng có nợ xấu, kể cả nhóm 5. Ngân hàng cung cấp hình thức vay tín chấp theo lương hoặc sao kê ngân hàng, tạo điều kiện cho người từng gặp khó khăn tài chính tiếp cận nguồn vốn.
SHB Finance cũng nằm trong số ít đơn vị chấp nhận hồ sơ nợ xấu nhóm 2. Sản phẩm cho vay tín chấp tại đây yêu cầu ít thủ tục, xét duyệt nhanh, phù hợp với những người cần vốn cấp bách dù lịch sử tín dụng chưa tốt.
VIB cung cấp dịch vụ cho vay hỗ trợ nợ xấu với chính sách linh hoạt, giải ngân nhanh và lãi suất cạnh tranh. Đây là lựa chọn đáng cân nhắc nhờ quy trình xử lý chuyên nghiệp và khả năng tiếp cận khách hàng từng bị xếp vào danh sách tín dụng yếu.
Ngoài ba đơn vị trên, một số tổ chức tài chính khác như FE Credit, TCB, OCB hay VAYVND cũng có sản phẩm riêng cho khách hàng nợ xấu. Tuy nhiên, điều kiện và mức độ hỗ trợ còn tùy thuộc vào nhóm nợ và hồ sơ cá nhân cụ thể.

NHIỀU NGÂN HÀNG NHƯ FE CREDIT VIB VPBANK CHẤP NHẬN HỖ TRỢ NỢ XẤU NHÓM 2
Nợ xấu nhóm 2 vẫn có thể vay được tại một số tổ chức tài chính như FE Credit, tuy nhiên khả năng duyệt hồ sơ thấp hơn so với người không có nợ xấu. Các khoản vay thường đi kèm lãi suất cao và hạn mức thấp do rủi ro tín dụng được đánh giá cao.
FE Credit xét duyệt hồ sơ vay tiêu dùng có xem xét lịch sử nợ quá hạn. Người thuộc nhóm 2 – tức nợ quá hạn từ 10 đến 45 ngày – vẫn có cơ hội nếu thu nhập ổn định và còn khả năng trả nợ. Tuy nhiên, ngân hàng sẽ siết chặt điều kiện thẩm định.
So với các công ty tài chính khác, FE Credit có tiêu chí cho vay chặt chẽ hơn đối với khách hàng nợ nhóm 2. Hồ sơ cần chứng minh được nguồn thu rõ ràng, ổn định và không phát sinh nợ mới trong thời gian chờ duyệt.
Việc từng có nợ xấu nhóm 2 không loại hoàn toàn khả năng vay tại FE Credit. Tuy nhiên, hồ sơ cần đảm bảo không còn dư nợ quá hạn và đã thanh toán đầy đủ. Lịch sử tín dụng cải thiện trong 6–12 tháng gần nhất sẽ tăng cơ hội xét duyệt thành công.
FE CREDIT CUNG CẤP KHOẢN VAY CHO KHÁCH HÀNG CÓ NỢ XẤU NHÓM 2
Người thuộc nợ xấu nhóm 2 vẫn có thể vay thế chấp nếu đã thanh toán xong khoản nợ cũ. Các tổ chức tín dụng thường xem xét hồ sơ khi nợ nhóm 2 chưa quá 1 tháng. Việc xử lý dứt điểm nợ cũ là điều kiện tiên quyết để được xét duyệt.
Tài sản đảm bảo phải có giá trị tối thiểu bằng hoặc vượt khoản vay yêu cầu. Ngân hàng kiểm tra kỹ nguồn gốc, pháp lý và giá trị định giá tài sản. Tỷ lệ cho vay so với giá trị tài sản thường dưới 70%.
Một số ngân hàng và công ty tài chính có chính sách hỗ trợ khách hàng từng có nợ xấu nhóm 1, nhóm 2. Tuy nhiên, lãi suất có thể cao hơn bình thường và thời gian phê duyệt kéo dài hơn do rủi ro tín dụng được đánh giá cao.
Khả năng duyệt vay còn phụ thuộc vào thu nhập hiện tại và lịch sử tín dụng tổng thể. Người đi vay cần chứng minh được khả năng trả nợ ổn định. Hồ sơ minh bạch, đầy đủ sẽ tăng cơ hội được chấp thuận dù từng có nợ xấu nhóm 2.

NGƯỜI CÓ NỢ NHÓM 2 VẪN CÓ THỂ VAY THẾ CHẤP NẾU ĐÃ XỬ LÝ XONG NỢ CŨ
Người có nợ xấu nhóm 2 thường khó được ngân hàng duyệt hồ sơ mua trả góp. Hầu hết các tổ chức tín dụng xem nhóm nợ này là rủi ro trung bình, ảnh hưởng trực tiếp đến khả năng xét duyệt. Dù không hoàn toàn bị từ chối, tỷ lệ chấp thuận thấp nếu hồ sơ chưa cải thiện.
Tuy nhiên, một số công ty tài chính hoặc đơn vị cho vay tư nhân vẫn hỗ trợ mua trả góp cho khách hàng nợ nhóm 2. Điều kiện thường kèm theo lãi suất cao hơn, yêu cầu khoản vay nhỏ và phải có tài sản đảm bảo hoặc người bảo lãnh tín dụng.
Việc từng chậm thanh toán từ 10 đến dưới 30 ngày – dấu hiệu của nợ nhóm 2 – khiến điểm CIC bị ảnh hưởng. Dù vậy, nếu khoản nợ đã thanh toán đầy đủ và thời gian phát sinh quá 6 tháng, cơ hội được duyệt trả góp tăng lên đáng kể.
Để cải thiện khả năng mua trả góp, khách hàng nên kiểm tra báo cáo nợ CIC, thanh lý nợ và chờ từ 6–12 tháng sau khi khắc phục. Đồng thời, lựa chọn các đơn vị cho vay linh hoạt và chuẩn bị sẵn giấy tờ chứng minh thu nhập ổn định.
NỢ XẤU NHÓM 2 KHÓ MUA TRẢ GÓP TẠI NGÂN HÀNG NHƯNG VẪN CÓ GIẢI PHÁP KHÁC
Tóm lại, dù đang trong nhóm nợ xấu nhóm 2, bạn vẫn có cơ hội tiếp cận các khoản vay nếu nắm rõ kênh phù hợp và điều kiện cụ thể. Nhiều ngân hàng và công ty tài chính vẫn hỗ trợ vay thế chấp, trả góp hoặc cho vay tín chấp tùy trường hợp. Quan trọng là đánh giá khả năng tài chính và lựa chọn tổ chức uy tín. Hãy chủ động tìm hiểu kỹ để chọn giải pháp phù hợp, giúp tái thiết lập hồ sơ tín dụng và mở rộng cơ hội vay vốn trong tương lai.